Domain hegdefonds.de kaufen?
Wir ziehen mit dem Projekt
hegdefonds.de um.
Sind Sie am Kauf der Domain
hegdefonds.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hegdefonds.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was sind die Vorteile von Diversifikation in einem Investment-Portfolio?
Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Sie ermöglicht es, von verschiedenen Marktbedingungen zu profitieren und das Gesamtrisiko zu streuen. Zudem kann sie langfristig zu einer besseren Rendite führen. **
Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
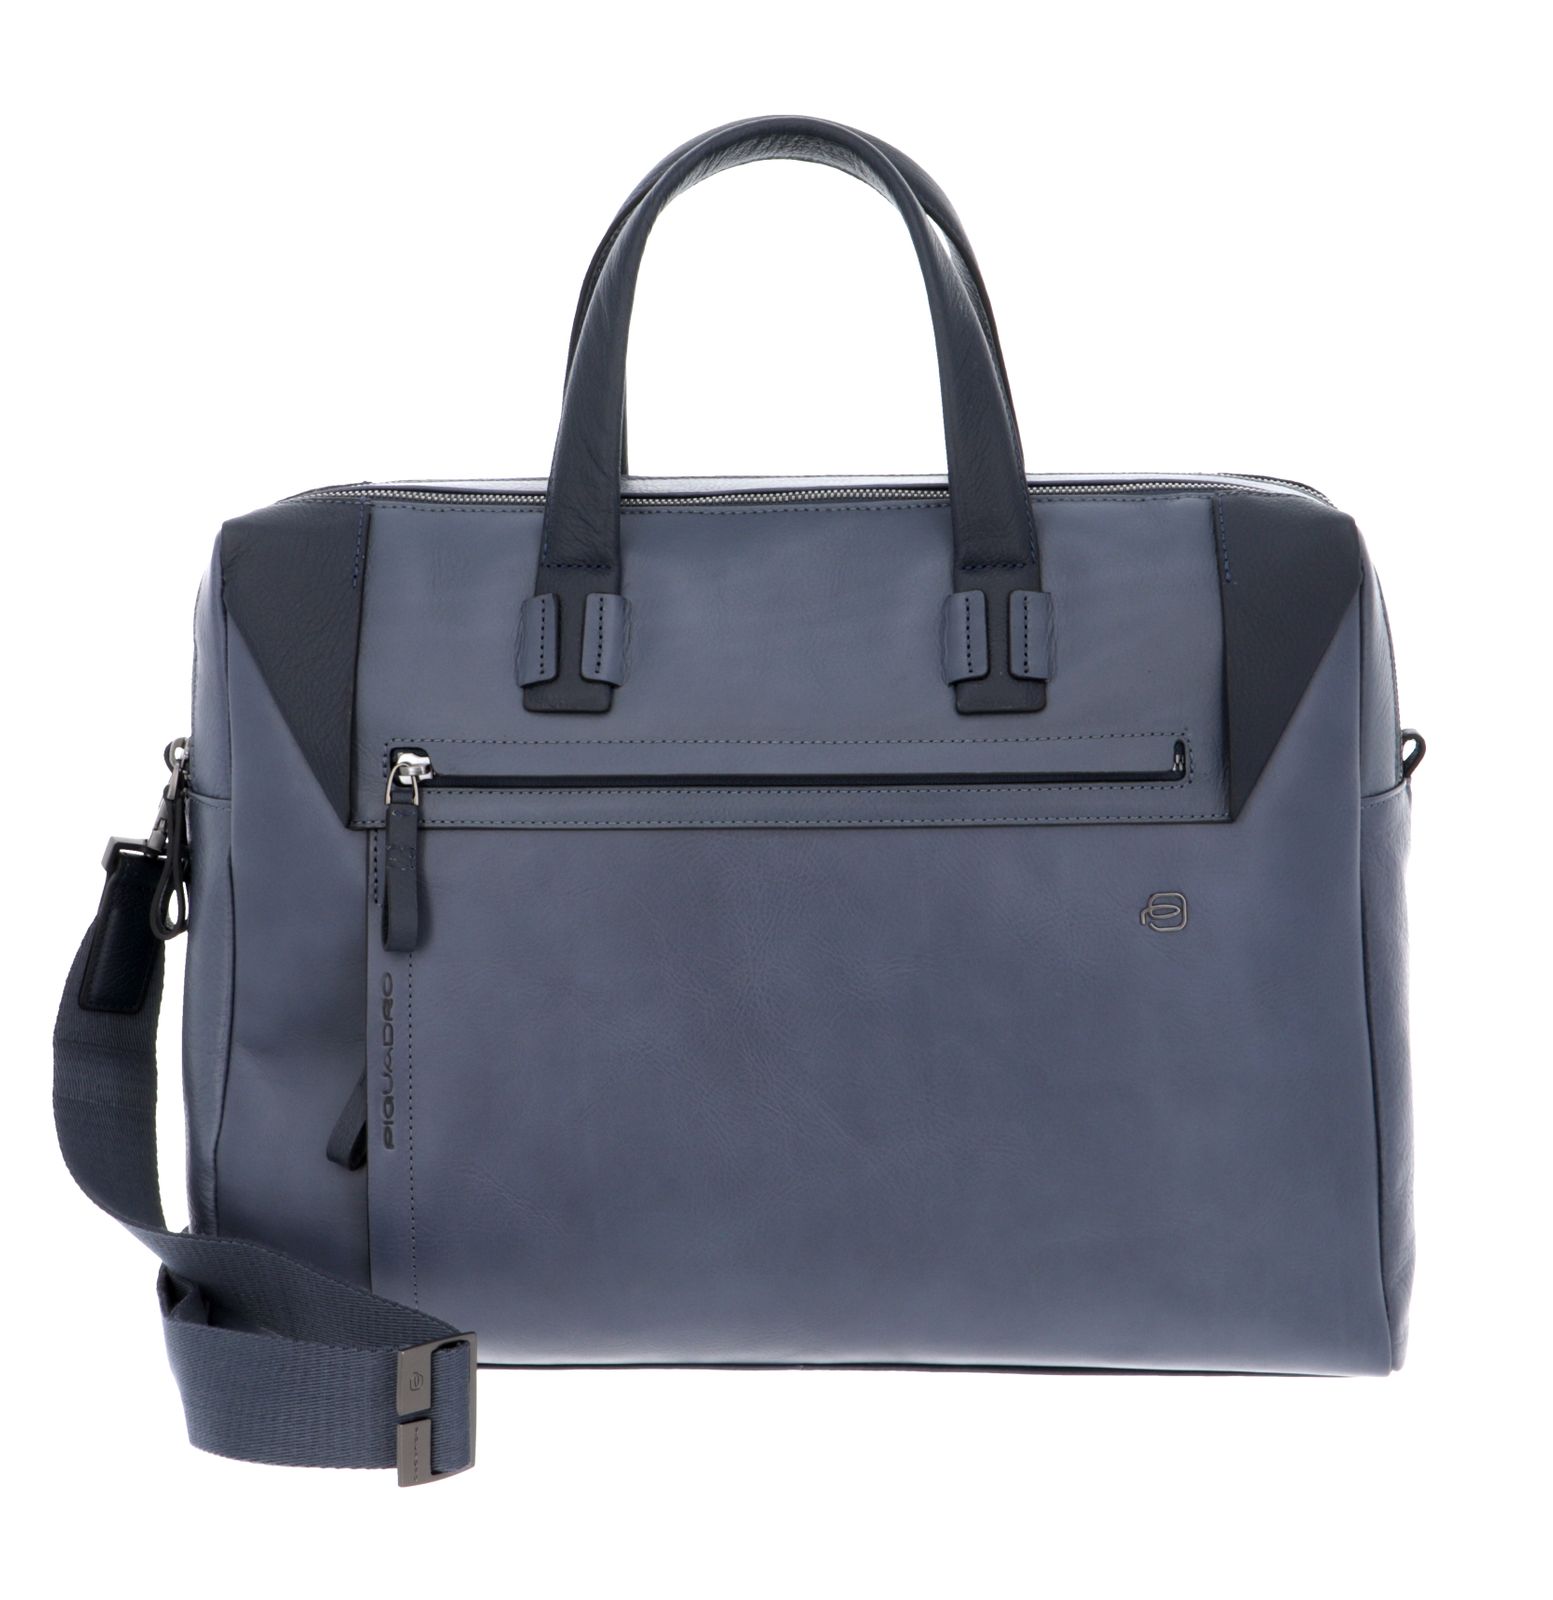
PIQUADRO Pan Computer Portfolio Briefcase AvioPIQUADRO Aktentasche mit toller Ausstattung Daten Aktentasche:Maße: Breite ca. 40 cm, Höhe ca. 31,5 cm, Tiefe ca. 11 cmMaße gepolstertes Laptopfach: Breite ca. 35 cm, Höhe ca. 21 cm, Tiefe ca. 2 cmMaße gepolstertes Tabletfach: Breite ca. 32 cm, Höhe ca. 19 cm, Tiefe ca. 1 cmGewicht: ca. 1100 gFarbe: Avio (Blau)1 Schulterriemen stufenlos verstellbar, gepolstert: ca. 98 cm - 165 cm2 Henkel verstärkt: ca. 39 cmMaterial: 100% RindslederLieferumfang: PIQUADRO Aktentasche mit Etikett, Staubbeutel, SchulterriemenAusstattung Aktentasche:Aktentasche wird mit Zipper geschlossenAktentasche besitzt 2 HauptfächerIm hinteren Hauptfach 1 gepolstertes Tabletfach und 1 gepolstertes Laptopfach mit KlettverschlussIm vorderen Hauptfach 1 Zipperfach, 2 Stiftehalter und 1 EinschubfachAuf der Vorderseite 2 ZipperfächerAuf der Rückseite 1 ZipperfachMit verstärktem Boden ausgestattetIst groß genug für DIN A4Das PIQUADRO Logo ist gut sichtbar eingearbeitet PIQUADRO Pan Computer Portfolio Briefcase - Die noble A368,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile der Diversifikation in einem Investment-Portfolio?
Die Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Sie erhöht die Stabilität des Portfolios und bietet Schutz vor plötzlichen Marktschwankungen. Zudem ermöglicht sie eine bessere Rendite, da verschiedene Anlageklassen unterschiedlich auf wirtschaftliche Entwicklungen reagieren. **
-
Was sind die Vorteile der Diversifikation in einem Investment-Portfolio?
Die Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Sie ermöglicht es, von verschiedenen Marktbedingungen zu profitieren und die Rendite zu maximieren. Zudem kann sie helfen, langfristige finanzielle Ziele zu erreichen und das Portfolio widerstandsfähiger gegenüber Marktschwankungen zu machen. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **


Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was sind die Vorteile von Diversifikation in einem Investment-Portfolio?
Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Sie ermöglicht es, von verschiedenen Marktbedingungen zu profitieren und das Gesamtrisiko zu streuen. Zudem kann sie langfristig zu einer besseren Rendite führen. **
-
Was sind die Vorteile der Diversifikation in einem Investment-Portfolio?
Die Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Sie erhöht die Stabilität des Portfolios und bietet Schutz vor plötzlichen Marktschwankungen. Zudem ermöglicht sie eine bessere Rendite, da verschiedene Anlageklassen unterschiedlich auf wirtschaftliche Entwicklungen reagieren. **
-
Was sind die Vorteile der Diversifikation in einem Investment-Portfolio?
Die Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Sie ermöglicht es, von verschiedenen Marktbedingungen zu profitieren und die Rendite zu maximieren. Zudem kann sie helfen, langfristige finanzielle Ziele zu erreichen und das Portfolio widerstandsfähiger gegenüber Marktschwankungen zu machen. **
Ähnliche Suchbegriffe für Restschuld
-
PIQUADRO Pan Computer Portfolio Briefcase AvioPIQUADRO Aktentasche mit toller Ausstattung Daten Aktentasche:Maße: Breite ca. 40 cm, Höhe ca. 31,5 cm, Tiefe ca. 11 cmMaße gepolstertes Laptopfach: Breite ca. 35 cm, Höhe ca. 21 cm, Tiefe ca. 2 cmMaße gepolstertes Tabletfach: Breite ca. 32 cm, Höhe ca. 19 cm, Tiefe ca. 1 cmGewicht: ca. 1100 gFarbe: Avio (Blau)1 Schulterriemen stufenlos verstellbar, gepolstert: ca. 98 cm - 165 cm2 Henkel verstärkt: ca. 39 cmMaterial: 100% RindslederLieferumfang: PIQUADRO Aktentasche mit Etikett, Staubbeutel, SchulterriemenAusstattung Aktentasche:Aktentasche wird mit Zipper geschlossenAktentasche besitzt 2 HauptfächerIm hinteren Hauptfach 1 gepolstertes Tabletfach und 1 gepolstertes Laptopfach mit KlettverschlussIm vorderen Hauptfach 1 Zipperfach, 2 Stiftehalter und 1 EinschubfachAuf der Vorderseite 2 ZipperfächerAuf der Rückseite 1 ZipperfachMit verstärktem Boden ausgestattetIst groß genug für DIN A4Das PIQUADRO Logo ist gut sichtbar eingearbeitet PIQUADRO Pan Computer Portfolio Briefcase - Die noble A368,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pokemon TCG Portfolio 4-P PikachuJeder Ordner bietet Platz für bis zu 40 Karten in Standardgröße einzeln und 80 doppelt gefaltete Karten in archivierbaren Polypropylen-Seiten. In der Mitte des Ordners befinden sich außerdem Seiten zur Aufbewahrung von bis zu 4 großen Pokémon-Karten.10,46 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Fahrholz, Bernd: Investment BankingInvestment Banking , Unternehmensübernahmen und Finanzierungsstrukturen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240909, Produktform: Leinen, Autoren: Fahrholz, Bernd~Röver, Jan-Hendrik, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 722, Abbildungen: mit 91 Abbildungen, Keyword: Akquisitionsfinanzierung; Asset Backed; Corporate Finance; Merger & Acquisitions; Private Equity; Projektfinanzierung; Unternehmensfinanzierung, Fachschema: Bank / Investment Banking~Investment Banking~Finanzierung~Bank - Bankgeschäft ~Finanzwirtschaft~Recht~Stiftungsrecht~Treuhand - Treuhänder~Wirtschaftsgesetz~Wirtschaftsrecht~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Bankwirtschaft~Bankwesen und Finanzen: Lehrbücher, Handbücher~Kapital und Treuhand, Stiftungen~Finanzrecht, allgemein~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 722 Blätter, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1384, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.