Domain hegdefonds.de kaufen?
Wir ziehen mit dem Projekt
hegdefonds.de um.
Sind Sie am Kauf der Domain
hegdefonds.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hegdefonds.de kaufen?
Was bedeutet Debitor im Soll?
Was bedeutet Debitor im Soll? Ein Debitor im Soll bedeutet, dass dem Kunden Geld geschuldet wird und er somit eine Forderung gegenüber dem Unternehmen hat. Diese Forderung wird in der Buchhaltung auf der Sollseite verbucht, da sie eine Aktivposten darstellt. Der Debitor im Soll zeigt somit an, dass das Unternehmen noch ausstehende Zahlungen von seinen Kunden zu erwarten hat. Es handelt sich also um eine offene Forderung, die noch beglichen werden muss. **
Was ist ein Kreditor und Debitor?
Ein Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist der Gläubiger, der das Geld verleiht oder eine Dienstleistung erbringt, für die er bezahlt werden soll. Der Debitor ist der Schuldner, der verpflichtet ist, das geliehene Geld zurückzuzahlen oder die erhaltene Dienstleistung zu vergüten. In der Buchhaltung werden Kreditoren und Debitoren verwendet, um die Schulden und Forderungen eines Unternehmens zu verfolgen und zu verwalten. **

Ähnliche Suchbegriffe für Debitor
Top-Angebote
Produkte zum Begriff Debitor:
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
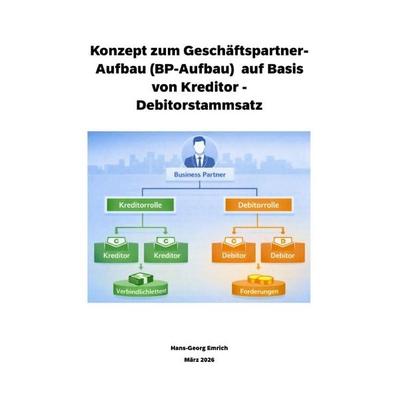
Konzept zum Geschäftspartner-Aufbau (BP-Aufbau) auf Basis von Kreditor / Debitor Stammsatz, Taschenbuch von Hans-Georg Emrich, Epubli,Konzept Zum Geschäftspartner-aufbau (bp-aufbau) Auf Basis Von Kreditor / Debitor Stammsatz, Taschenbuch Von Hans-georg Emrich, Epubli, 978-3-565-36547-0, Seitenanzahl: 6458,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer ist Kreditor und wer Debitor?
'Wer ist Kreditor und wer Debitor?' Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist also der Gläubiger, der einen Anspruch auf eine Zahlung hat, während der Debitor der Schuldner ist, der verpflichtet ist, die geschuldete Summe zu zahlen. Diese Begriffe werden häufig in der Buchhaltung und im Finanzwesen verwendet, um die Beziehung zwischen Gläubiger und Schuldner zu beschreiben. In einem Geschäftskontext kann ein Lieferant beispielsweise der Kreditor sein, dem ein Unternehmen Geld schuldet, während das Unternehmen selbst der Debitor ist, der die offene Rechnung begleichen muss. **
-
Was ist der Unterschied zwischen Debitor und Kreditor?
Was ist der Unterschied zwischen Debitor und Kreditor? Debitor ist eine Person oder Organisation, die Geld schuldet, während ein Kreditor eine Person oder Organisation ist, der Geld von einem Debitor erhält. Der Debitor ist also der Schuldner, während der Kreditor der Gläubiger ist. In der Buchhaltung wird der Debitor als Aktivposten aufgeführt, da er Geld schuldet, während der Kreditor als Passivposten aufgeführt wird, da er Geld zu erwarten hat. In Geschäftstransaktionen sind Debitor und Kreditor oft Teil eines Kreditvertrags, bei dem der Debitor Geld leiht und der Kreditor es zurückzahlt. **
-
Was ist der Unterschied zwischen Kreditor und Debitor?
Was ist der Unterschied zwischen Kreditor und Debitor? Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Mit anderen Worten, ein Kreditor ist der Gläubiger, während ein Debitor der Schuldner ist. Kreditoren sind in der Regel Lieferanten oder Dienstleister, während Debitoren Kunden oder Klienten sind. Der Unterschied zwischen Kreditor und Debitor liegt also in ihrer jeweiligen Position als Gläubiger oder Schuldner in einer finanziellen Transaktion. **
-
Was sind die Vorteile von Diversifikation in einem Investment-Portfolio?
Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Sie ermöglicht es, von verschiedenen Marktbedingungen zu profitieren und das Gesamtrisiko zu streuen. Zudem kann sie langfristig zu einer besseren Rendite führen. **


Was sind die Vorteile der Diversifikation in einem Investment-Portfolio?
Die Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Sie erhöht die Stabilität des Portfolios und bietet Schutz vor plötzlichen Marktschwankungen. Zudem ermöglicht sie eine bessere Rendite, da verschiedene Anlageklassen unterschiedlich auf wirtschaftliche Entwicklungen reagieren. **
Was sind die Vorteile der Diversifikation in einem Investment-Portfolio?
Die Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Sie ermöglicht es, von verschiedenen Marktbedingungen zu profitieren und die Rendite zu maximieren. Zudem kann sie helfen, langfristige finanzielle Ziele zu erreichen und das Portfolio widerstandsfähiger gegenüber Marktschwankungen zu machen. **
Top-Angebote
Produkte zum Begriff Debitor:
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Debitor im Soll?
Was bedeutet Debitor im Soll? Ein Debitor im Soll bedeutet, dass dem Kunden Geld geschuldet wird und er somit eine Forderung gegenüber dem Unternehmen hat. Diese Forderung wird in der Buchhaltung auf der Sollseite verbucht, da sie eine Aktivposten darstellt. Der Debitor im Soll zeigt somit an, dass das Unternehmen noch ausstehende Zahlungen von seinen Kunden zu erwarten hat. Es handelt sich also um eine offene Forderung, die noch beglichen werden muss. **
-
Was ist ein Kreditor und Debitor?
Ein Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist der Gläubiger, der das Geld verleiht oder eine Dienstleistung erbringt, für die er bezahlt werden soll. Der Debitor ist der Schuldner, der verpflichtet ist, das geliehene Geld zurückzuzahlen oder die erhaltene Dienstleistung zu vergüten. In der Buchhaltung werden Kreditoren und Debitoren verwendet, um die Schulden und Forderungen eines Unternehmens zu verfolgen und zu verwalten. **
-
Wer ist Kreditor und wer Debitor?
'Wer ist Kreditor und wer Debitor?' Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist also der Gläubiger, der einen Anspruch auf eine Zahlung hat, während der Debitor der Schuldner ist, der verpflichtet ist, die geschuldete Summe zu zahlen. Diese Begriffe werden häufig in der Buchhaltung und im Finanzwesen verwendet, um die Beziehung zwischen Gläubiger und Schuldner zu beschreiben. In einem Geschäftskontext kann ein Lieferant beispielsweise der Kreditor sein, dem ein Unternehmen Geld schuldet, während das Unternehmen selbst der Debitor ist, der die offene Rechnung begleichen muss. **
-
Was ist der Unterschied zwischen Debitor und Kreditor?
Was ist der Unterschied zwischen Debitor und Kreditor? Debitor ist eine Person oder Organisation, die Geld schuldet, während ein Kreditor eine Person oder Organisation ist, der Geld von einem Debitor erhält. Der Debitor ist also der Schuldner, während der Kreditor der Gläubiger ist. In der Buchhaltung wird der Debitor als Aktivposten aufgeführt, da er Geld schuldet, während der Kreditor als Passivposten aufgeführt wird, da er Geld zu erwarten hat. In Geschäftstransaktionen sind Debitor und Kreditor oft Teil eines Kreditvertrags, bei dem der Debitor Geld leiht und der Kreditor es zurückzahlt. **
Ähnliche Suchbegriffe für Debitor
-
Konzept zum Geschäftspartner-Aufbau (BP-Aufbau) auf Basis von Kreditor / Debitor Stammsatz, Taschenbuch von Hans-Georg Emrich, Epubli,Konzept Zum Geschäftspartner-aufbau (bp-aufbau) Auf Basis Von Kreditor / Debitor Stammsatz, Taschenbuch Von Hans-georg Emrich, Epubli, 978-3-565-36547-0, Seitenanzahl: 6458,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse nachhaltiger Aktien-Fonds. Empirische Analyse von Nachhaltigkeit und Rendite ausgewählter nachhaltiger Aktien-Fonds, Taschenbuch von LauraAnalyse Nachhaltiger Aktien-fonds. Empirische Analyse Von Nachhaltigkeit Und Rendite Ausgewählter Nachhaltiger Aktien-fonds, Taschenbuch Von Laura Stelke,carl Heinz Daube, Diplomica Verlag Gmbh, 978-3-96146-832-4, Seitenanzahl: 34444,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Kreditor und Debitor?
Was ist der Unterschied zwischen Kreditor und Debitor? Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Mit anderen Worten, ein Kreditor ist der Gläubiger, während ein Debitor der Schuldner ist. Kreditoren sind in der Regel Lieferanten oder Dienstleister, während Debitoren Kunden oder Klienten sind. Der Unterschied zwischen Kreditor und Debitor liegt also in ihrer jeweiligen Position als Gläubiger oder Schuldner in einer finanziellen Transaktion. **
-
Was sind die Vorteile von Diversifikation in einem Investment-Portfolio?
Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Sie ermöglicht es, von verschiedenen Marktbedingungen zu profitieren und das Gesamtrisiko zu streuen. Zudem kann sie langfristig zu einer besseren Rendite führen. **
-
Was sind die Vorteile der Diversifikation in einem Investment-Portfolio?
Die Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Sie erhöht die Stabilität des Portfolios und bietet Schutz vor plötzlichen Marktschwankungen. Zudem ermöglicht sie eine bessere Rendite, da verschiedene Anlageklassen unterschiedlich auf wirtschaftliche Entwicklungen reagieren. **
-
Was sind die Vorteile der Diversifikation in einem Investment-Portfolio?
Die Diversifikation reduziert das Risiko, da Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden können. Sie ermöglicht es, von verschiedenen Marktbedingungen zu profitieren und die Rendite zu maximieren. Zudem kann sie helfen, langfristige finanzielle Ziele zu erreichen und das Portfolio widerstandsfähiger gegenüber Marktschwankungen zu machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.